I leader di mercato cambiano. I principi di investimento resistono.
I listini americani dipendono troppo da poche mega-cap? La storia insegna che i leader cambiano e i mercati evolvono.
I listini americani dipendono troppo da poche mega-cap? La storia insegna che i leader cambiano e i mercati evolvono.
La lunga fase rialzista trainata da un ristretto gruppo di titoli delle maggiori società ha innescato timori che le sorti dell’azionario americano siano legate al destino di poche mega cap. L’interrogativo fondamentale è: cosa accadrà quando verrà meno l’ottimismo che sostiene gli attuali leader di mercato?
L’esperienza storica indica che i leader di mercato cambiano nel tempo e il mercato evolve.
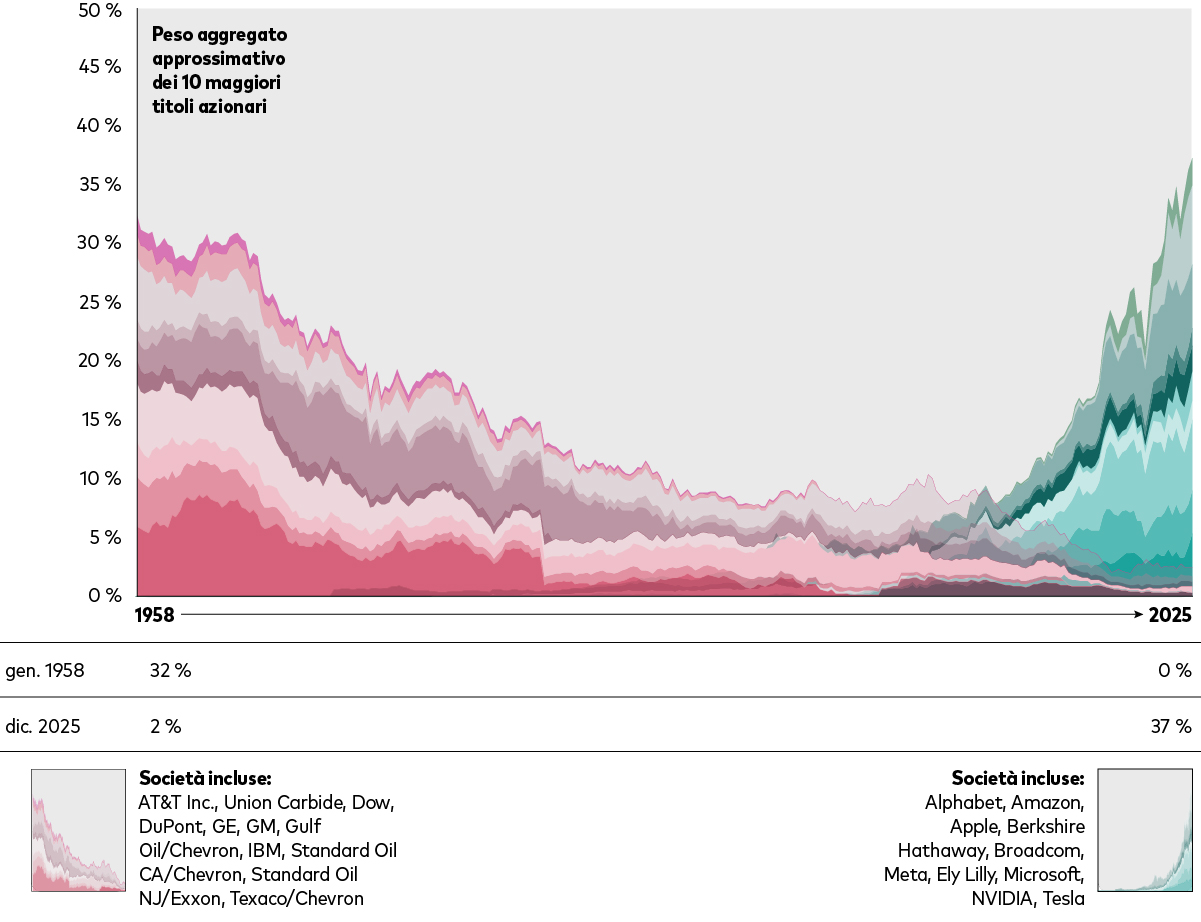
I leader di mercato sono naturalmente al centro dell’attenzione ma il loro dominio non dura per sempre. Basta considerare come si è evoluto il mercato dall’epoca in cui dominavano giganti dell’industria come Standard Oil of New Jersey (oggi Exxon) e General Motors, ad oggi con il predominio che è appannaggio dei colossi tecnologici.
Il cambiamento arriva, anche per le maggiori società
Note: Dati su base trimestrale, al 31 dicembre 2025. Per maggiori informazioni sulla metodologia, si rimanda alle note nella parte finale.
Fonti: elaborazioni di Vanguard sulla base di dati CRSP Research Data Products di Morningstar.
L’evolvere delle condizioni economiche e il processo di distruzione creatrice portano società e settori ad affermarsi e altri a perdere importanza. Alla fine degli anni ’50, ad esempio, il mercato azionario americano presentava livelli di concentrazione analoghi agli attuali, con le 10 maggiori società che rappresentavano circa il 32% della capitalizzazione di mercato. A dicembre 2025 quelle stesse società costituivano appena il 2% del mercato.
Per contro, gli attuali leader hanno fatto il loro ingresso sul mercato azionario americano con pesi trascurabili e sono cresciuti sino ad assumere posizioni dominanti. Apple, ad esempio, si è quotata nel 1980 e inizialmente rappresentava appena lo 0,1% del mercato. A dicembre 2025 la quota di Apple era il 6,7% del mercato, seconda solo a quella di NVIDIA (7,6%).
Le preoccupazioni in merito alla concentrazione sul mercato azionario possono essere dettate dal timore che il declino degli attuali leader di mercato, quando avverrà, possa far deragliare la performance a lungo termine. L’esperienza storica indica diversamente.
Quando i leader del passato hanno lasciato spazio agli innovatori, il declino del loro peso non ha comportato un corrispondente calo del mercato azionario americano a lungo termine. Al contrario, l’emergere di nuovi vincitori ha rappresentato un passaggio di testimone che ha aiutato i mercati azionari a conseguire guadagni a lungo termine. La performance annualizzata dal 1958 dell’azionario americano è intorno all’11%1 e anche tenendo conto dell’inflazione, il dato si attesta attorno al 7%2.
Sia chiaro, per poter beneficiare di quei guadagni a lungo termine occorre che gli investitori siano rimasti investiti attraversando periodi turbolenti.
Crescita a lungo termine del mercato azionario americano
Note: I dati riflettono la performance trimestrale dell’indice CRSP NYSE/NYSE American/NASDAQ/NYSE Arca Value-Weighted Market Index dal 1958 al 2025. Per mercato ribassista si intende un periodo in cui il mercato azionario registra una flessione di almeno il 20% con riferimento alla fine di ogni dato trimestre. La performance passata non è garanzia di risultati futuri. La performance di un indice non è la rappresentazione esatta di un investimento specifico in quanto non è possibile investire direttamente in un indice.
Fonti: elaborazioni di Vanguard sulla base di dati CRSP Research Data Products di Morningstar.
Il mutare della composizione dei listini è un tratto caratteristico, non il segno che qualcosa è andato storto. Con l’ascesa e il declino dei vari settori, gli investitori si adeguano e i mercati continuano a rispecchiare la struttura dell’economia. L’attuale quota dominante dei giganti tecnologici sui listini americani colpisce ma non è qualcosa di inedito. Ci sono stati periodi nella storia in cui i colossi petroliferi e dell’industria rappresentavano analoghe percentuali dei listini azionari americani, in particolare negli anni ’40 e ’60 del Novecento.
I cambiamenti nell’economia definiscono le esposizioni settoriali sui mercati azionari
Notes: dati su base trimestrale, al 31 dicembre 2025. Per maggiori informazioni sulla metodologia, si rimanda alle note nella parte finale.
Fonti: elaborazioni di Vanguard sulla base di dati CRSP Research Data Products di Morningstar e del Kenneth R. French Data Library.
I vincitori di oggi potrebbero essere i perdenti di domani ma la storia insegna che i mercati azionari andranno avanti
A un certo punto l’identità delle maggiori società del mercato cambierà. Il cambiamento potrebbe arrivare con una brusca contrazione, un periodo prolungato di guadagni sottotono o una via di mezzo tra questi scenari.
È difficile sapere chi saranno i vincitori di domani o quando emergeranno ma detenendo l’esposizione all’intero mercato con tutta probabilità saranno presenti nei vostri portafogli. Anche quando i mercati appaiono concentrati, l’esperienza storica conferma il valore di un’esposizione diversificata per cogliere i benefici del progresso economico. Ancora oggi come 50 anni fa resta valido il messaggio di Jack Bogle di ‘non cercare l’ago nel pagliaio ma di comprare il pagliaio’.
Note:
Abbiamo individuato la coorte di titoli del 1958 classificandoli in base alla loro percentuale rispetto al totale della capitalizzazione di mercato al 31 dicembre 1957. Abbiamo poi analizzato le evoluzioni trimestrali della loro quota percentuale rispetto alla capitalizzazione di mercato complessiva sulla base dei dati del database CRSP sul mercato azionario americano nell’arco degli anni successivi. Per le società uscite dai listini (delisting) o liquidate, abbiamo considerato pari a 0% il peso del relativo titolo nei periodi successivi. Nei casi di fusione, attraverso il codice identificativo unico permanente PERMCO creato da CRSP per tracciare le società nel database CRSP, abbiamo individuato la società originata dalla fusione e utilizzato il suo peso per i periodi successivi. L’unica eccezione è rappresentata da AT&T, che si è divisa in diverse società regionali a metà degli anni ’80; in questo caso abbiano seguito soltanto il titolo della casa madre originaria. Abbiamo ripetuto il medesimo procedimento per la coorte 2025 ma andando indietro nel tempo a partire dal 31 dicembre 2025 nel seguirne gli sviluppi in termini di capitalizzazione di mercato. Abbiamo scelto il 1958 come anno base perché l’indice S&P 500 è stato lanciato nel 1957 e il nostro obiettivo era di seguire il periodo corrispondente a questo indice. I componenti dei listini sono tratti dal database CRSP relativo al mercato azionario americano con serie di dati a partire dal 1925 (CRSP 1925 US stock market database). Abbiamo applicato filtri in modo da includere dati relativi ad azioni ordinarie con quotazione primaria sul NYSE, AMEX/NYSE American o NASDAQ, emesse da società statunitensi e scambiate con regolamento standard (regular-way) e senza condizioni speciali. I titoli con diverse classi di azioni sono stati aggregati per codice PERMCO. La performance annualizzata è stata stimata sulla base del rendimento complessivo trimestrale dell’indice CRSP NYSE/NYSE American/NASDAQ/NYSE Arca Value-Weighted Market.
Per i settori di appartenenza, abbiamo mappato i titoli associando a ciascuno di essi il rispettivo codice SIC (Standard Industrial Classification) a quattro cifre (con maggiore livello di dettaglio sul tipo di attività economica) usando i dati CRSP. Abbiamo poi impiegato le 49 categorie settoriali del Kenneth R. French Data Library e associato il codice SIC a quattro cifre di ciascun titolo alla corrispondente categoria settoriale del database Kenneth R. French. Nella mappatura a livello di singolo titolo abbiamo cercato di colmare le lacune nei dati adottando le seguenti misure in ordine gerarchico: 1) usando il codice SIC del titolo per il trimestre immediatamente precedente o successivo; 2) usando l’identificativo PERMCO del titolo o il codice SIC di società omologhe per identificativo PERMCO con riferimento allo stesso trimestre in mancanza del codice SIC del titolo; 3) usando il codice SIC del titolo per società omologhe sulla base dell’identificativo PERMCO con riferimento al trimestre immediatamente precedente o successivo in mancanza del codice SIC del titolo; e 4) classificando il settore come ‘sconosciuto’ nei casi in cui il codice SIC risultava ancora mancante. L’analisi ha riguardato i dati disponibili a partire dal settembre 1926. I componenti dei listini sono stati tratti dal CRSP 1925 US stock database. Abbiamo applicato filtri in modo da includere dati relativi ad azioni ordinarie con quotazione primaria sul NYSE, AMEX/NYSE American o NASDAQ, emesse da società statunitensi e scambiate con regolamento standard (regular-way) e senza condizioni speciali. I titoli con diverse classi di azioni sono stati aggregati per codice PERMCO. I dati sono stati arrotondati al punto percentuale intero più vicino.
1 La performance annualizzata è stimata sulla base del rendimento totale trimestrale per l’indice CRSP NYSE/NYSE American/NASDAQ/NYSE Arca Value-Weighted Market.
2 Performance corretta per l’inflazione ottenuta sottraendo dal rendimento nominale la variazione trimestrale dell’inflazione rilevata dall’indice americano dei prezzi al consumo nelle aree urbane Consumer Price Index for All Urban Consumers: All Items in U.S. City Average (CPIAUCSL) con dati tratti dal database della Federal Reserve Bank di St. Louis (https://fred.stlouisfed.org/series/CPIAUCSL). Fonti: elaborazioni di Vanguard sulla base di dati CRSP, al 31 dicembre 2025.
Informazioni sui rischi d’investimento
Il valore degli investimenti e il reddito da essi derivante possono diminuire o aumentare e gli investitori potrebbero recuperare un importo inferiore a quello investito.
I risultati precedenti non possono essere presi come riferimento per i risultati futuri. I dati di performance non tengono conto delle commissioni e costi ricorrenti di acquisto e vendita.
Informazioni importanti
Riservato agli investitori professionali secondo la definizione di cui alla Direttiva MiFID II. In Svizzera solo per gli investitori professionali. Da non distribuire al pubblico.
Le informazioni contenute nel presente materiale non devono essere considerate offerte di acquisto o di vendita né sollecitazioni di offerte di acquisto o di vendita di titoli in qualsiasi paese in cui tali prassi siano vietate dalla legge, né possono essere rivolte a soggetti cui non sia lecito effettuare tali offerte o sollecitazioni né possono essere effettuate soggetti non qualificati. Le informazioni contenute nel presente materiale non devono essere interpretate come consulenza legale, fiscale o d'investimento. Pertanto non ci si deve basare sui contenuti di questo materiale per eventuali decisioni d’investimento.
Le informazioni contenute in questo materiale hanno finalità puramente di carattere educativo e non costituiscono una raccomandazione né una sollecitazione ad acquistare o vendere investimenti.
Pubblicato da Vanguard Group (Ireland) Limited, regolamentata in Irlanda dalla Banca Centrale irlandese.
Pubblicato in Svizzera da Vanguard Investments Switzerland GmbH.
Pubblicato da Vanguard Asset Management, Limited, autorizzata e regolamentata nel Regno Unito dalla Financial Conduct Authority.
© 2026 Vanguard Group (Ireland) Limited. Tutti i diritti riservati.
© 2026 Vanguard Investments Switzerland GmbH. Tutti i diritti riservati.
© 2026 Vanguard Asset Management, Limited. Tutti i diritti riservati.